 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
将来のために投資を始めたいけれど、「株式と債券はどのくらいの割合で持てばいいの?」「年齢によって投資方法は変えるべき?」と悩んでいませんか?
投資で大切なのは、どの銘柄を買うかだけではありません。自分の年齢や収入、資産状況に合わせて、株式や債券などの保有比率を考えることも重要です。
今回は、20代から60代以降まで、年代別の投資ポートフォリオの考え方をわかりやすく解説します!
 妻ミシェル
目次
1.そもそも投資ポートフォリオとは?

ポートフォリオとは、保有している金融資産の組み合わせや、その配分のことです。
例えば、投資に使う資金が100万円の場合、次のような配分が考えられます。
- 株式:70万円(70%)
- 債券:20万円(20%)
- 現金:10万円(10%)
株式は大きな値上がりが期待できる一方、価格が大きく下がることもあります。債券は種類によって値動きやリスクが異なりますが、株式とは異なる値動きをする資産を組み合わせることで、資産全体の値動きを抑えられる場合があります。
また、現金を確保しておけば、急な出費や相場下落時にも対応しやすくなります。
ただし、どんな組み合わせでも元本が保証されるわけではありません。
 長男ルー
2.年代別ポートフォリオのモデルケース
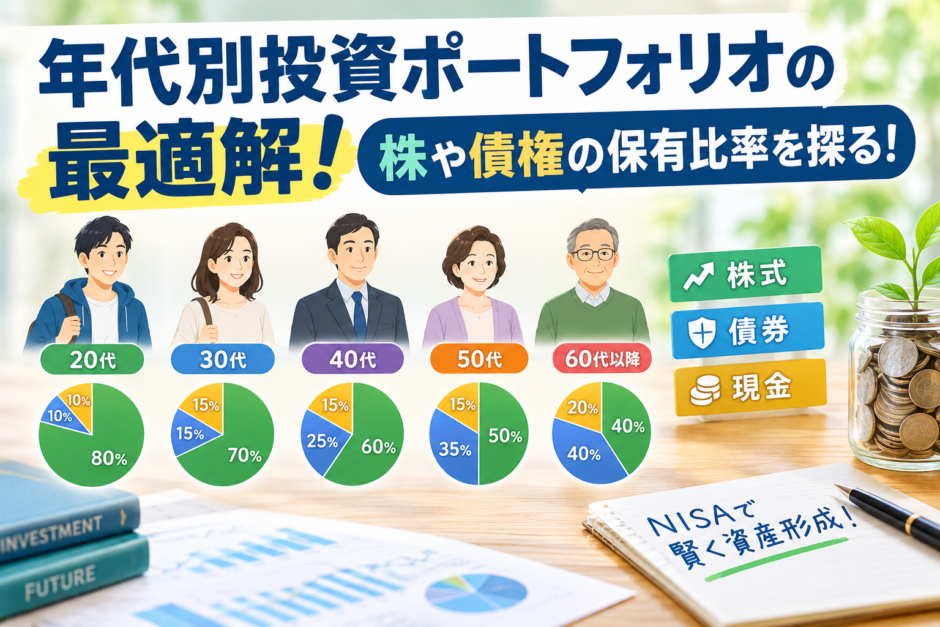
それでは、年代別に株式・債券・現金の保有比率を考えてみましょう。
以下は、長期的な資産形成を想定した一例です。万人に共通する正解ではなく、投資期間やリスク許容度によって調整することが大切です。
20代:株式中心で長期的な成長を目指す
モデル配分:株式80%・債券10%・現金10%
20代は、老後まで数十年という長い投資期間を確保しやすい年代です。
そのため、価格変動に耐えられるのであれば、株式を中心に資産の成長を目指す方法が考えられます。
おすすめの考え方は次のとおりです。
- 全世界株式などに長期・積立・分散投資する
- 毎月の収入から無理のない金額を積み立てる
- 生活費の数か月分など、必要な生活防衛資金を確保する
若いからといって、無理にリスクを取る必要はありません。数年以内に使う予定のお金は、株式投資に回さないようにしましょう。
30代:資産形成と家計の安定を両立する
モデル配分:株式70%・債券15%・現金15%
30代は、結婚や子育て、住宅購入など、まとまったお金が必要になる機会が増える年代です。
老後資金の形成を続けながら、数年以内に必要になる資金を投資資金と分けて管理することが重要です。
- 老後資金は株式中心で長期運用
- 教育費や住宅購入資金は使う時期に合わせて確保
- 家計に余裕があれば積立額を増やす
将来の支出が増える時期だからこそ、投資額を増やすことだけでなく、家計全体のバランスを意識しましょう。
40代:成長性と安定性のバランスを考える
モデル配分:株式60%・債券25%・現金15%
40代は、老後資金の準備を本格化させたい年代です。
一方で、住宅ローンや教育費などの負担が大きくなる家庭もあります。
株式の比率をある程度維持しながら、債券や現金を組み合わせることで、資産全体の値動きを抑えることを検討しましょう。
- NISAなどを活用して長期投資を継続する
- 教育費など、必要時期が決まっているお金を分ける
- 相場が下落しても生活に支障が出ない投資額にする
40代だから株式を減らすべき、と一律に決まるわけではありません。退職まで20年以上ある場合と、数年後に資産を取り崩す予定がある場合では、適切な配分も変わります。
50代:老後に向けて資産を守る視点を強める
モデル配分:株式50%・債券35%・現金15%
50代は、退職後の生活を具体的に考え始めたい年代です。
資産を増やすことだけでなく、大きな相場下落が起きたときに、退職後の生活資金が不足しないよう備えることも重要になります。
- 退職時期と年金受給開始時期を確認する
- 退職後に必要な生活費を試算する
- 数年以内に使う予定のお金は値動きの小さい資産で確保する
ただし、老後まで20年以上の運用期間がある人もいます。長生きによって資金が必要になる期間も考慮し、株式を必要以上に減らさないことも大切です。
60代以降:取り崩しやすさと資産寿命を重視する
モデル配分:株式40%・債券40%・現金20%
60代以降は、資産を増やすことに加えて、年金などで不足する生活費をどう補うかが重要になります。
定期的に資産を取り崩す場合、株式市場が大きく下落したタイミングで株式を売却すると、資産寿命が短くなる可能性があります。
そのため、生活費の一定期間分を現金などで確保し、残りの資産を長期運用する方法が考えられます。
- 年金収入と毎月の生活費を把握する
- 生活費の不足分を計算する
- 株式・債券・現金の配分を定期的に確認する
60代以降でも、十分な年金収入や資産があり、長期運用を続けられる人は株式比率を高めに保つ選択肢があります。
3.年代別ポートフォリオを一覧で比較!
今回紹介したモデル配分をまとめると、次のようになります。
| 年代 | 株式 | 債券 | 現金 |
|---|---|---|---|
| 20代 | 80% | 10% | 10% |
| 30代 | 70% | 15% | 15% |
| 40代 | 60% | 25% | 15% |
| 50代 | 50% | 35% | 15% |
| 60代以降 | 40% | 40% | 20% |
※あくまで考え方を示すためのモデルケースです。年齢だけで最適な配分が決まるわけではありません。
また、ここでいう債券には、国内債券や外国債券などが含まれます。外国債券は為替変動の影響を受けることがあり、債券であっても価格が下落する場合があります。
4.株式と債券、それぞれのメリット・デメリット
株式のメリット・デメリット
メリット
- 企業の成長による値上がりが期待できる
- 配当金を受け取れる場合がある
- 長期的な資産形成の中心にしやすい
デメリット
- 相場下落によって資産が大きく減ることがある
- 個別株は企業業績などによって大幅に下落する場合がある
- 短期間で利益を得られる保証はない
債券のメリット・デメリット
メリット
- 利払いなどによる収入が期待できる商品がある
- 株式とは異なる値動きによる分散効果が期待できる
- 満期まで保有するタイプの商品では、条件に応じて償還金額が定まっている
デメリット
- 金利上昇によって債券価格が下落することがある
- 発行体の信用状況によっては元本や利息が支払われない場合がある
- 外国債券は為替変動によって損失が生じる場合がある
債券なら必ず安全というわけではありません。投資する際は、発行体、満期、金利、為替リスクなどを確認しましょう。
 娘アン
5.NISAを活用したポートフォリオの作り方

日本で長期的な資産形成を目指すなら、NISAの活用も検討したいところです。
NISAでは、対象となる投資信託や株式などから商品を選び、運用益に対する税制上の優遇を受けられます。
例えば、全世界株式型の投資信託を積み立てる方法なら、1つの商品で多くの国や企業に分散投資できます。
ただし、全世界株式型の投資信託は株式中心の商品です。これを保有するだけで、株式と債券のバランスが取れるわけではありません。
債券も組み合わせたい場合は、債券型の投資信託や個人向け国債などを検討し、資産全体の配分を確認しましょう。
また、NISAは投資商品の名前ではなく、一定の条件のもとで運用益が非課税になる制度です。NISAで購入した商品にも価格変動リスクがあります。
中途パパ
6.ポートフォリオは定期的に見直そう!
投資を始めたときに決めた配分も、株価の上昇や下落によって変化していきます。
例えば、株式50%・債券50%で運用を始めたのに、株式が大きく値上がりして株式比率が70%になった場合、当初よりもリスクの高いポートフォリオになっている可能性があります。
そこで検討したいのが「リバランス」です。
リバランスとは、資産配分が当初の目標からずれたときに、売買や新たな積立投資によって元の配分に近づけることです。
年に1回など、定期的に資産配分を確認するルールを決めておくと管理しやすくなります。
ただし、売却する際には税金や手数料などの影響も考慮しましょう。
妻ミシェル
7.まとめ:自分に合った資産配分を見つけよう!
年代別の投資ポートフォリオを考えるうえで大切なのは、年齢だけで株式や債券の割合を決めないことです。
例えば同じ40代でも、貯蓄額、収入、家族構成、退職までの期間によって適切な配分は異なります。
まずは、次の3つを確認してみましょう。
- 何年後に、いくらのお金が必要なのか
- 投資資産が一時的に20〜30%下落しても生活に影響がないか
- 株式・債券・現金の割合が、自分のリスク許容度に合っているか
投資では、大きな利益を狙うことだけが正解ではありません。無理なく続けられる配分を見つけ、長期的な視点で資産形成に取り組んでいきましょう!
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。実際の投資判断は、ご自身の状況にて行ってください。
最後まで読んでくださって、ありがとうございました!
中途パパ