 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
「毎月きちんと働いているのに、なぜかお金が貯まらない……」
そんな悩みを抱えていませんか?
物価の上昇が続くなか、食費や光熱費、日用品などの支出は家計にとって大きな負担になっています。
将来のために貯金をしたいと思っていても、毎月の生活費で精いっぱいというご家庭も多いのではないでしょうか。
でも、安心してください!
貯金を成功させるために、特別な収入や厳しい節約生活が必要なわけではありません。
大切なのは、無理なく続けられる仕組みをつくることです。
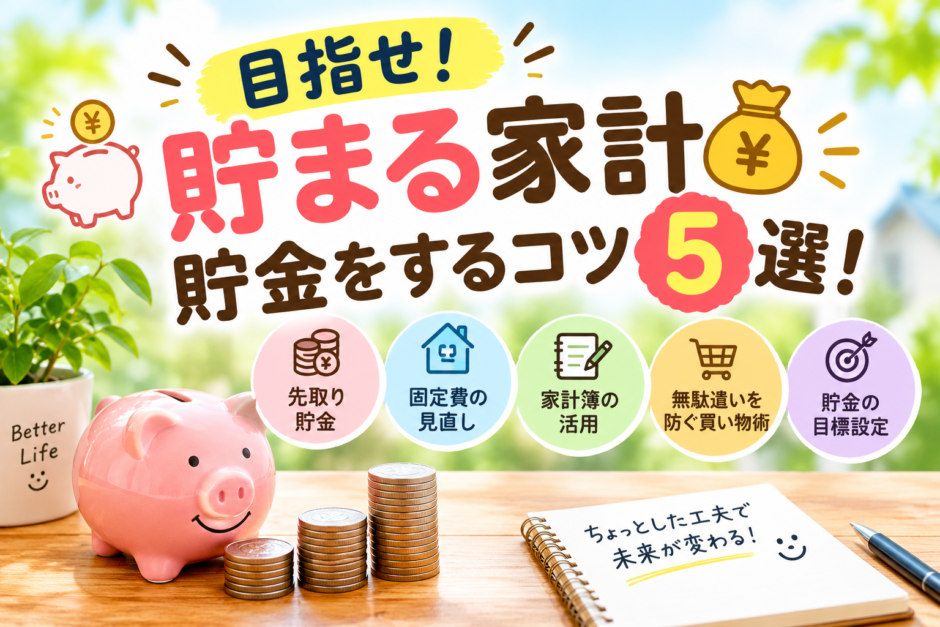
今回は、今日から実践できる「貯金をするコツ5選」をご紹介します!
 妻ミシェル
目次
1.先取り貯金で確実にお金を残す!
貯金が苦手な人に、まずおすすめしたいのが「先取り貯金」です。
先取り貯金とは、給料が入ったら、生活費として使う前に一定額を貯金に回す方法です。
例えば、毎月の手取り収入が25万円の場合、次のような家計を考えてみましょう。
- 手取り収入:25万円
- 貯金:2万5,000円
- 生活費:22万5,000円
このように、最初に貯金分を確保しておけば、残ったお金の範囲内で生活する習慣が身につきます。
反対に、「月末に余ったら貯金しよう」という方法では、ついつい使い切ってしまうこともありますよね。
おすすめは、銀行の自動積立定期預金などを利用して、給料日に自動的に貯金する仕組みをつくることです。
毎月2万5,000円を貯めれば、1年間で30万円になります。
無理に大きな金額を貯める必要はありません。まずは月5,000円や1万円から始めてみましょう!
 長男ルー
2.固定費を見直して毎月の支出を減らす!
節約と聞くと、食費を削ったり、欲しいものを我慢したりするイメージがあるかもしれません。
しかし、効率よく家計を改善するなら、まずは固定費の見直しがおすすめです。
固定費とは、毎月または定期的に発生する支出のことです。
例えば、次のようなものがあります。
- スマートフォンの通信料金
- インターネット料金
- 生命保険や医療保険の保険料
- 動画配信などのサブスクリプション料金
- 使っていない有料サービス
例えば、スマートフォンの料金を月3,000円、使っていないサービスを月1,000円削減できたとします。
これだけで、毎月4,000円、年間では4万8,000円の節約になります。
一度見直せば、その後も節約効果が続くのが固定費削減の大きなメリットです。
ただし、保険は安ければよいというわけではありません。必要な保障まで削らないように注意しましょう。
まずは、通帳やクレジットカードの明細を確認して、毎月何にお金を払っているのかを把握するところから始めてみてください。
 娘アン
中途パパ
3.家計簿をつけてお金の流れを見える化する!
「何に使ったのかわからないけれど、お金がなくなっている……」
そんな経験はありませんか?
お金を貯めるためには、自分が何にいくら使っているのかを知ることが重要です。
そこで役立つのが家計簿です。
家計簿というと、毎日細かく記録しなければならないと思うかもしれませんが、最初から完璧を目指す必要はありません。
まずは、支出を次の4つに分類してみましょう。
- 住居費・通信費などの固定費
- 食費・日用品などの生活費
- 外食・趣味・娯楽などの楽しみのお金
- その他の臨時支出
スマートフォンの家計簿アプリを利用すれば、手軽に記録できます。銀行口座やクレジットカードとの連携に対応したアプリなら、入力の手間を減らせる場合もあります。
大切なのは、家計簿をつけること自体が目的にならないようにすることです。
月に一度でも振り返りの時間をつくり、「使いすぎた項目はないか」「来月はどこを改善できるか」を確認しましょう。
お金の流れが見えるようになると、無理なく削減できる支出が見つかりやすくなります。
妻ミシェル
4.買い物のルールを決めて無駄遣いを防ぐ!
貯金を増やすためには、日々の買い物の仕方も重要です。
特に気をつけたいのが、予定していなかった衝動買いです。
「セールだから買っておこう」 「ポイントがたくさん付くから買おう」 「今だけお得だから買っておこう」
このような理由で、本来必要のないものまで購入してしまうことはありませんか?
いくら割引されていても、使わないものを買えば家計にとっては余計な支出になってしまいます。
そこで、次のような買い物ルールを決めてみましょう。
おすすめの買い物ルール
- 買い物に行く前に必要なものをリストアップする
- 食料品は予算を決めて購入する
- 高額な商品はすぐに買わず、数日考える
- 空腹時の買い物をできるだけ避ける
- セール価格ではなく、本当に必要かどうかで判断する
例えば、予定外の買い物を毎週1,000円減らせた場合、年間では約5万2,000円の節約になります。
小さな金額でも、積み重なれば大きな差になります。
もちろん、好きなものを一切買わない生活を目指す必要はありません。
自分や家族が楽しむためのお金も予算に組み込み、メリハリのある家計を目指しましょう!
長男ルー
5.貯金の目標を決めてモチベーションを維持する!

貯金を長く続けるためには、目標を決めることも大切です。
ただ漠然と「お金を貯めよう」と考えるよりも、目的や金額が明確なほうが行動に移しやすくなります。
例えば、次のような目標はいかがでしょうか?
- 旅行資金として1年間で10万円貯める
- 家電の買い替えに備えて5万円貯める
- 急な出費に備えるための生活防衛資金をつくる
- 将来の教育費や老後資金を少しずつ準備する
目標を決めたら、達成までの道のりを小さなステップに分けてみましょう。
例えば、1年間で12万円貯めたいなら、毎月1万円ずつ積み立てれば達成できます。
最初から大きな目標を設定する必要はありません。
まずは、無理なく達成できそうな金額から始めて、少しずつ貯金額を増やしていきましょう。
また、貯金額が増えていく様子を通帳や家計簿アプリで確認するのもおすすめです。
目に見える成果があると、貯金を続ける励みになりますよ!
娘アン
まとめ:貯金は無理なく続けることが成功の秘訣!
今回は、貯金をするコツ5選をご紹介しました。
最後に、ポイントを振り返ってみましょう。
- 先取り貯金で、給料が入ったら先に貯める
- 固定費の見直しで、毎月の支出を減らす
- 家計簿の活用で、お金の流れを把握する
- 買い物のルールづくりで、無駄遣いを防ぐ
- 貯金の目標設定で、モチベーションを維持する
貯金を成功させるために、毎日の生活を極端に切り詰める必要はありません。
大切なのは、自分や家族にとって必要な支出と、見直せる支出を区別することです。
最初は月5,000円でも、1万円でも構いません。
小さな積み重ねが、将来の安心につながっていきます。
物価高や将来への不安がある今だからこそ、家計を見直すよい機会かもしれません。
まずは、今日できることをひとつだけ始めてみませんか?
目指せ、貯まる家計!
無理なく楽しく、お金が貯まる仕組みをつくっていきましょう!💰️
最後まで読んでくださって、ありがとうございました!
中途パパ