 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
最近、スーパーで買い物をしたときに「以前より食費が高くなったな……」と感じることはありませんか?
食品や日用品、電気代、ガソリン代など、私たちの生活に欠かせないものの値上がりは、家計に大きな影響を与えています。
給料が少しずつ増えたとしても、物価の上昇に追いつかなければ、実際に使えるお金は減ってしまいます。
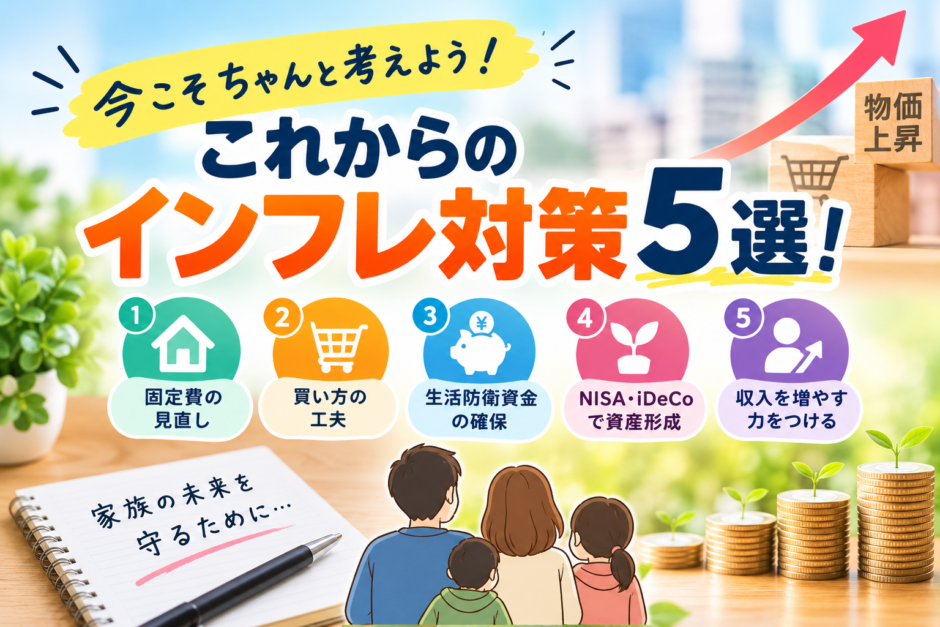
そこで今回は、これからの生活を守るために実践したいインフレ対策5選をご紹介します!
難しい経済の知識がなくても大丈夫。できることから一つずつ始めていきましょう!
 妻ミシェル
目次
そもそもインフレとは?
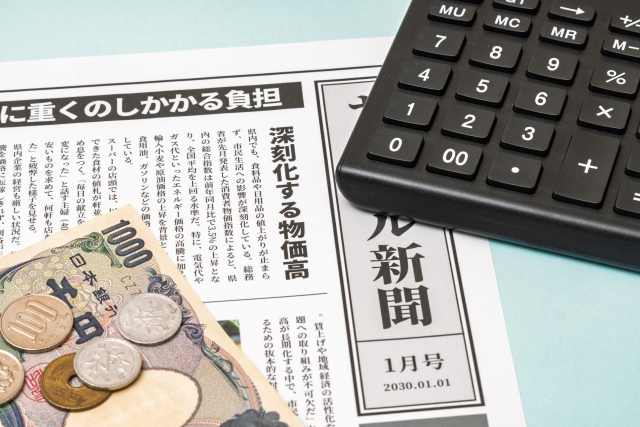
インフレとは、モノやサービスの価格が全体的に上昇することです。
例えば、以前は1,000円で買えていた食料品が、値上がりによって1,100円になったとします。
同じ1,000円を持っていても、以前と同じ量の買い物ができなくなってしまいます。
つまり、インフレが続くと、お金の額面が変わらなくても、そのお金で買えるモノが少なくなるのです。
だからこそ、これからは収入を増やすだけでなく、お金の価値を守る工夫も大切になります。
 長男ルー
対策① 固定費を見直して家計を守る!

インフレ対策の第一歩は、毎月必ず発生する固定費の見直しです。
食費を毎日数十円ずつ節約することも大切ですが、一度見直すだけで毎月の支出を減らせる固定費には、大きな節約効果が期待できます。
例えば、次のような項目を確認してみましょう。
- スマートフォンを格安プランに変更する
- 利用していないサブスクリプションを解約する
- 電気・ガスの契約プランを比較する
- 生命保険や医療保険の保障内容を見直す
- 自動車保険の条件や補償内容を比較する
例えば、固定費を毎月5,000円削減できれば、年間で60,000円の節約になります。
毎月5,000円の収入を増やすことは簡単ではありませんが、固定費の見直しなら実現できる可能性があります。
ただし、保険は安さだけで判断せず、必要な保障を確保したうえで見直しましょう。
まずは、毎月の引き落とし明細を確認することから始めてみませんか?
対策② 食費や日用品費は「買い方」を工夫する!

物価上昇の影響を実感しやすいのが、毎日の食費や日用品費です。
しかし、食費を無理に削りすぎると、栄養バランスが崩れたり、生活の満足度が下がったりすることもあります。
大切なのは、必要なものを我慢するのではなく、買い方を工夫することです。
おすすめの方法はこちらです。
- 買い物前に冷蔵庫や食品庫を確認する
- 1週間分のおおまかな献立を考える
- 特売品や見切り品を上手に活用する
- プライベートブランドの商品を比較する
- ポイント還元は必要な買い物に限定して活用する
特におすすめなのが、買い物前に冷蔵庫の中を確認する習慣です。
すでに家にある食材を把握するだけでも、重複購入や食品ロスを減らせます。
また、まとめ買いは必ずしも節約になるとは限りません。使い切れずに捨ててしまえば、かえって無駄な出費になってしまいます。
「安いから買う」から「必要なものをお得に買う」へ。
この意識の変化が、長期的な家計防衛につながります。
 娘アン
対策③ 生活防衛資金を確保する!
インフレ対策というと、株式投資や資産運用を思い浮かべる方も多いかもしれません。
しかし、投資を始める前に考えておきたいのが、生活防衛資金の確保です。
生活防衛資金とは、病気や失業、突然の出費などに備えて用意しておくお金のことです。
一般的な目安としては、生活費の3〜6か月分程度が挙げられます。収入が不安定な方や扶養家族が多い家庭では、さらに余裕を持たせることも検討しましょう。
例えば、毎月の生活費が25万円の場合、3〜6か月分は75万〜150万円です。
このお金をすぐに引き出せる預貯金などで確保しておけば、急な出費が発生したときに、保有している株式などを不利なタイミングで売却せずに済む可能性があります。
インフレによって現金の購買力が低下することはありますが、生活費まで投資に回してしまうのは危険です。
使うお金、備えるお金、増やすお金を分けて管理することが大切です。
中途パパ
対策④ NISAやiDeCoを活用して資産形成を考える!

インフレが続くと、預貯金だけでは将来の購買力を維持できない可能性があります。
そこで検討したいのが、長期的な資産形成です。
代表的な制度として、NISAとiDeCoがあります。
NISAの特徴
NISAは、一定の投資枠内で得られた株式や投資信託などの売却益・配当等が非課税になる制度です。
長期的な資産形成を目指す場合、低コストのインデックスファンドなどを活用し、時間をかけて積み立てる方法が選択肢になります。
ただし、投資には元本割れのリスクがあり、必ずインフレ率を上回る利益が得られるわけではありません。
iDeCoの特徴
iDeCoは、自分で掛金を拠出して老後資金を準備する私的年金制度です。
掛金が所得控除の対象になるなど、税制上のメリットがあります。
一方で、原則として60歳まで資産を引き出せないため、近い将来に使う予定のお金を入れるのは避けましょう。
NISAとiDeCoは、それぞれ目的や特徴が異なります。
- 住宅購入や教育費など、幅広い目的で資産形成したいならNISA
- 老後資金を準備しながら所得控除を活用したいならiDeCo
このように、目的に合わせて使い分けることが大切です。
なお、投資を始める場合は、生活防衛資金を確保し、無理のない金額から取り組みましょう。
妻ミシェル
対策⑤ 収入を増やす力を身につける!
支出を減らすことには限界があります。
そこで、もう一つ考えたいのが収入を増やすための取り組みです。
物価が上昇しているときに収入も増やすことができれば、家計への負担を軽減できる可能性があります。
例えば、次のような方法があります。
- 資格取得やスキルアップに取り組む
- 昇給や待遇改善について会社の制度を確認する
- 自分の経験を生かして転職を検討する
- 副業やブログ運営などに挑戦する
- 不要品を売却して一時的な収入を得る
特に、資格取得やスキルアップは、将来的なキャリアの選択肢を広げることにつながります。
もちろん、副業やブログですぐに収入が増えるとは限りません。勤務先の副業規定や税金、必要な時間なども確認しておきましょう。
大切なのは、収入源を増やす可能性を少しずつ広げていくことです。
毎月数千円でも収入が増えれば、家計の余裕につながります。
将来の自分への投資も、インフレに備える一つの方法といえるでしょう。
長男ルー
まとめ:インフレ対策は今日から始められる!
今回は、これからの生活を守るためのインフレ対策5選をご紹介しました。
最後に、ポイントを振り返ってみましょう。
- 固定費を見直して毎月の支出を減らす
- 食費や日用品費は買い方を工夫する
- 生活防衛資金を確保する
- NISAやiDeCoで長期的な資産形成を考える
- スキルアップなどで収入を増やす力を身につける
インフレは、私たち一人ひとりの努力だけで止められるものではありません。
しかし、家計を見直したり、将来に備えて資産形成を始めたりすることはできます。
すべてを一度に実行する必要はありません。
まずはスマートフォンの料金プランを確認する、毎月の支出を記録する、生活防衛資金がいくらあるか計算するなど、小さな一歩から始めてみましょう。
家族の生活を守るためにも、今あるお金を大切に使いながら、将来に向けた準備を進めていきたいですね。
最後まで読んでくださって、ありがとうございました!
中途パパ