 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
子供の将来のために、大学の入学金や授業料などの教育資金を準備したいと考えているご家庭も多いのではないでしょうか?
教育資金を準備する方法として、よく比較されるのが「NISAを活用した資産形成」と「学資保険」です。
どちらも将来の教育資金づくりに役立つ方法ですが、仕組みやリスクには大きな違いがあります。
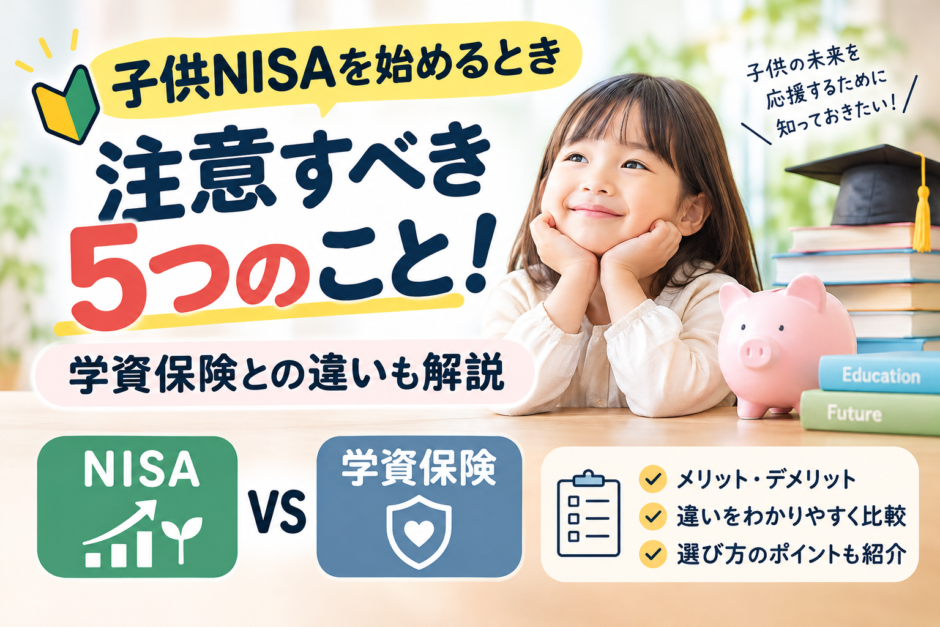
今回は、子供のために資産形成を始めたい方に向けて、子供NISAを始めるときに注意すべき5つのことに加え、学資保険との違いやメリット・デメリットを分かりやすく解説します!
 妻ミシェル
目次
1.子供NISAの対象年齢と制度内容を確認する

まず注意したいのが、NISA制度の対象年齢と利用条件です。
従来のNISAは原則として18歳以上が対象で、以前あった未成年向けの「ジュニアNISA」は2023年末で新規投資の受け付けが終了しています。
そのため、子供名義でNISAを利用したい場合は、最新の制度内容を確認することが大切です。未成年者向けの制度が利用できるかどうかは、金融庁や証券会社の公式情報で確認しましょう。
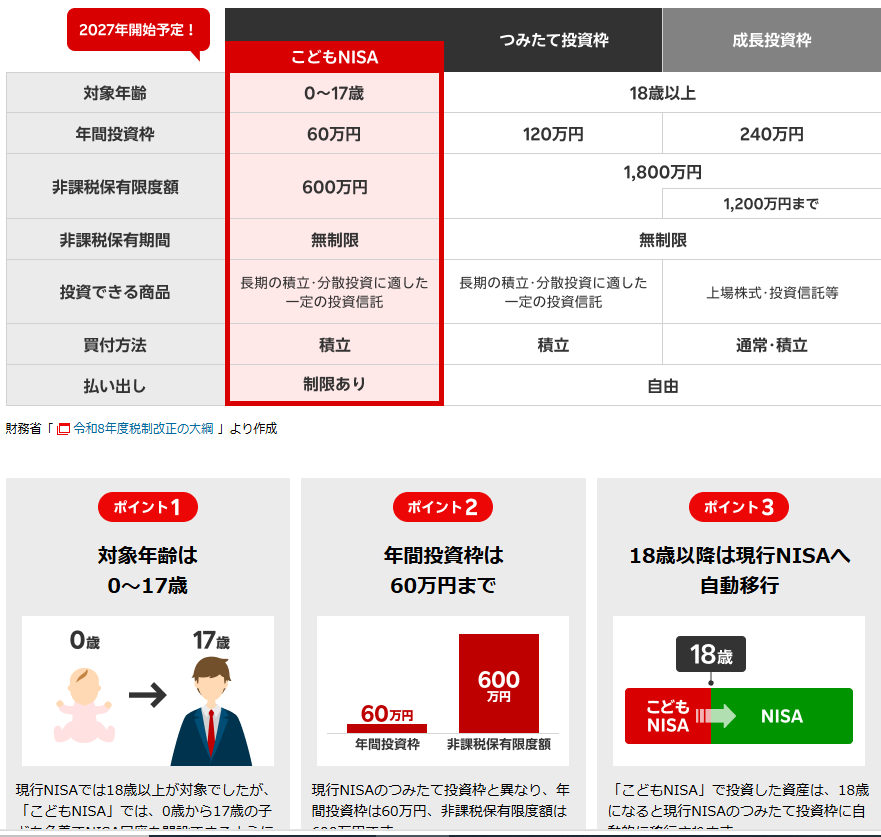
↑私が調べた中では楽天証券さんの説明が一番わかりやすかったですね。
 長男ルー
2.投資したお金が必ず増えるわけではない
NISAは投資で得た利益が非課税になる制度ですが、元本が保証されるわけではありません。
例えば、100万円を投資しても、株式市場が下落すれば評価額が80万円や70万円に減る可能性があります。
教育資金は、大学進学など必要になる時期が決まっているお金です。
そのため、教育資金のすべてを投資に回すのではなく、預貯金なども組み合わせて準備することが大切です。
 娘アン
3.教育資金が必要になる時期から逆算する
子供の年齢によって、資産形成の考え方は変わります。
例えば、子供が5歳なら大学入学まで約13年ありますが、15歳なら約3年です。
長期間運用できる場合は、投資信託などを活用する選択肢もあります。ただし、長期投資であっても利益が保証されるわけではありません。
大学進学が近づいてきたら、必要な資金を預貯金などに移すことも検討しましょう。
中途パパ
4.子供名義のお金と親のお金を区別する

子供のために親が資金を出す場合は、贈与税にも注意が必要です。
「暦年課税」では、原則として受け取った贈与の年間合計額から基礎控除110万円を差し引いて贈与税を計算します。
複数の人から受け取った贈与は合算されるため、110万円を超えた場合には贈与税が発生する可能性があります。
また、子供名義の口座でも、実際のお金の管理状況によって税務上の取り扱いが異なることがあります。
まとまった金額を移す場合は、税務署や税理士などに確認すると安心です。
5.手数料や投資商品の中身を確認する
投資信託には、保有中にかかる信託報酬などの費用があります。
商品を選ぶ際には、次のポイントを確認しましょう。
- 手数料が高すぎないか
- どの国や企業に投資しているのか
- どの程度の値下がりリスクがあるのか
- 家計に無理のない金額で投資できるか
「必ず儲かる」といった情報をうのみにせず、商品の仕組みを理解してから投資することが大切です。
妻ミシェル
子供NISAと学資保険の違い

ここからは、教育資金づくりで比較されることの多い「NISA」と「学資保険」の違いを見ていきましょう。
学資保険は供の教育資金を準備するための貯蓄型保険です。毎月など決められた保険料を支払い、契約時に定めた時期に満期保険金や祝い金などを受け取ります。
一方、NISAは投資で得られた利益が非課税になる制度です。投資信託や株式などを運用し、将来の資産形成を目指します。
なお、NISAは未成年者が自由に利用できるとは限らないため、実際に利用できる制度や口座名義については最新の制度を確認しましょう。
NISAと学資保険の比較
| 比較項目 | NISAを活用した投資 | 学資保険 |
|---|---|---|
| 主な目的 | 資産を増やすことを目指す | 教育資金を計画的に準備する |
| 元本保証 | なし | 契約内容による |
| 運用成果 | 市場によって変動 | 契約時の条件で決まる |
| 期待できる収益 | 大きく増える可能性がある一方、損失もある | 返戻率など契約条件による |
| 親に万一のことがあった場合 | 投資資産は残るが、保険機能はない | 払込免除特約などがあれば保険料の支払いが免除される場合がある |
| お金の引き出し | 売却して現金化できるが、価格変動がある | 中途解約すると元本割れする場合がある |
| 税金 | NISA口座内の対象利益は非課税 | 受取人や受取方法などにより税金がかかる場合がある |
※学資保険の保障や返戻率は商品によって異なります。また、NISAの利用条件は制度改正によって変わる場合があります。
「NISA」のメリット・デメリット
NISAを活用した資産形成には、次のようなメリットとデメリットがあります。
メリット
① 運用益が非課税になる
通常、株式や投資信託の利益には約20%の税金がかかりますが、NISA口座内の対象利益は非課税です。
② 大きな資産形成を目指せる
長期間にわたって投資を続けることで、値上がり益や投資信託の分配金などを活用した資産形成が期待できます。ただし、利益は保証されません。
③ 必要に応じて売却できる
学資保険と比べて、資金を使いたいタイミングに合わせて売却しやすい点が特徴です。ただし、売却時に価格が下がっている可能性があります。
デメリット
① 元本割れのリスクがある
相場の状況によっては、投資した金額を下回る可能性があります。
② 教育資金が必要なときに相場が悪い可能性がある
大学進学の直前に株価が下落すると、予定していた金額を確保できない場合があります。
③ 投資の知識が必要になる
商品選びやリスク管理など、ある程度の知識が求められます。また、未成年者がNISAを利用できるかどうかは、制度の対象条件を確認する必要があります。
「学資保険」のメリット・デメリット
続いて、学資保険のメリットとデメリットも確認しましょう。
メリット
① 教育資金を計画的に準備できる
毎月決められた保険料を支払うことで、大学入学などの時期に合わせて資金を準備できます。
② 親に万一のことがあった場合に備えられる
保険料払込免除特約が付いている契約では、契約者である親が死亡した場合などに、その後の保険料の支払いが免除され、保障が継続することがあります。対象となる条件は契約内容によって異なります。
③ 投資の値動きを気にせず準備しやすい
契約内容に基づいて受取額が決まるため、株式市場の値動きに直接左右されずに教育資金を準備できます。
デメリット
① 大きなリターンは期待しにくい
商品によっては、満期時の受取総額が払込保険料を下回る場合があります。契約前に返戻率を確認しましょう。
② 途中解約で損をする可能性がある
急にお金が必要になって解約すると、支払った保険料よりも解約返戻金が少なくなることがあります。
③ 保障内容によっては保険料が高くなる
医療保障などを組み合わせた商品では、貯蓄部分の効率が低くなる場合もあります。貯蓄を主な目的とするなら、保障と貯蓄の内訳を確認しましょう。
長男ルー
NISAと学資保険、どちらを選べばいい?
どちらが適しているかは、ご家庭の家計状況や教育資金の準備方針によって変わります。
例えば、次のような考え方ができます。
- 元本割れをできるだけ避けたい方: 預貯金や学資保険を中心に検討する
- 長期間の資産形成を目指したい方: リスクを理解したうえで投資信託などを検討する
- 親に万一のことがあった場合に備えたい方: 学資保険の払込免除特約などを確認する
- 教育資金の確実性と資産形成の両方を重視したい方: 預貯金・保険・投資を組み合わせる
大切なのは、どちらか一方だけに決めることではありません。
家計に余裕があれば、預貯金で確保したい金額と、投資で増やすことを目指す金額を分けて考える方法もあります。
まとめ:子供の将来に合った教育資金づくりを!
今回は、子供NISAを始めるときに注意すべき5つのことに加え、学資保険との違いやメリット・デメリットを紹介しました。
教育資金は、子供の将来に関わる大切なお金です。
投資には資産を増やせる可能性がある一方、元本割れのリスクがあります。学資保険にも計画的に資金を準備できる利点がありますが、途中解約などには注意が必要です。
まずは、いつまでにいくら必要なのかを考え、家計に無理のない方法を選びましょう。
子供の将来を応援するためにも、早いうちから教育資金について家族で話し合ってみてはいかがでしょうか?
※本記事は一般的な情報提供を目的としており、特定の金融商品や保険商品の加入を推奨するものではありません。制度や商品の詳細は、金融庁・証券会社・保険会社などの公式情報をご確認ください。

(2026/10/11 9:13:06時点 楽天市場調べ-詳細)
最後まで読んでくださって、ありがとうございました!
中途パパ
中途パパ
▶楽天証券HPへ |
手数料無料。画面の視認性が良い、楽天ポイント連携お得
|
手数料無料。ほぼすべての銘柄が1株から買える。Vポイントがもらえる
|
|
 |
扱いがある銘柄なら1000円から購入可能
|