 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
マイホームを購入して、子どもを育てながら毎月住宅ローンを返済しているご家庭も多いのではないでしょうか?
住宅ローンは、人生の中でも特に大きな支出のひとつです。
そんな中、気になるのが住宅ローン金利の上昇です。
- 「住宅ローンの返済額が増えたらどうしよう……」
- 「教育費も貯めたいのに、家計が苦しくなりそう」
- 「今のうちに繰り上げ返済したほうがいいの?」
このような不安を抱えている方もいると思います。
しかし、金利が上昇するからといって、慌てて行動する必要はありません。
大切なのは、現在の住宅ローンの状況を把握し、家計への影響を確認したうえで、早めに対策を考えておくことです。
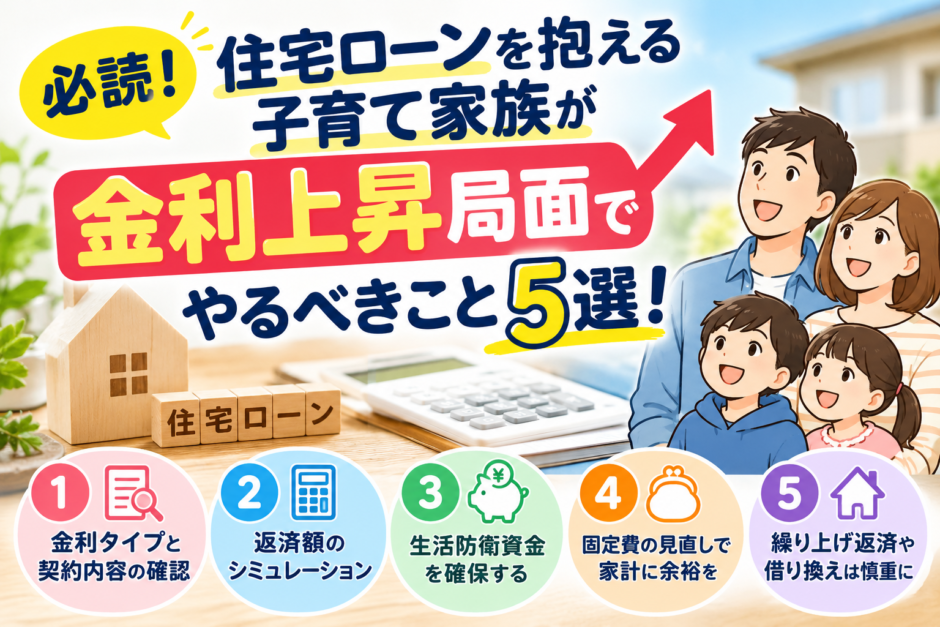
今回は、住宅ローンを抱える子育て家族が、金利上昇局面でやるべきことを5つ紹介します!
 妻ミシェル
目次
1.住宅ローンの金利タイプと契約内容を確認する
最初に取り組みたいのが、現在契約している住宅ローンの確認です。
住宅ローンには、主に次の3つの金利タイプがあります。
変動金利型
市場金利などの動向に応じて、適用金利が見直されるタイプです。
借入当初の金利が固定金利より低い場合もありますが、将来的に金利が上昇すると、利息負担が増える可能性があります。
全期間固定金利型
借入期間中の金利が原則として変わらないタイプです。
市場金利が上昇しても、契約した金利が維持されるため、返済計画を立てやすいというメリットがあります。
固定金利期間選択型
「当初10年間」など、一定期間だけ金利を固定するタイプです。
固定期間が終了した後は、その時点の契約条件に従って金利タイプや適用金利が見直されるため、終了後の返済額にも注意が必要です。
まずは、住宅ローンの契約書や金融機関のウェブサイトで、次の項目を確認しましょう。
- 現在の適用金利
- 金利タイプ
- 残りの返済期間
- 現在のローン残高
- 金利の見直し時期
- 返済額の変更ルール
特に変動金利の場合は、金利が上昇しても毎月の返済額がすぐに変わらない契約もあります。
ただし、返済額が変わらなくても、返済額に占める利息の割合が増える場合があります。
「毎月の返済額が変わっていないから安心」と考えず、契約内容をしっかり把握しておきましょう。
 長男ルー
2.金利が上昇した場合の返済額をシミュレーションする
次にやっておきたいのが、金利上昇による家計への影響を確認することです。
将来の金利がどの程度上昇するかを正確に予測することはできません。
だからこそ、複数のパターンを想定しておくことが大切です。
例えば、住宅ローンの残高が3,000万円、残りの返済期間が30年、元利均等返済、ボーナス返済なしと仮定してみましょう。
以下は、金利が返済期間中変わらないと仮定した試算です。実際の変動金利ローンの返済額を予測するものではありません。
| 適用金利 | 毎月の返済額の目安 |
|---|---|
| 年0.5% | 約9.0万円 |
| 年1.0% | 約9.6万円 |
| 年1.5% | 約10.4万円 |
| 年2.0% | 約11.1万円 |
※概算値。諸費用などは含みません。
この例では、金利が年0.5%から年2.0%になると、毎月の返済額は約2.1万円増える計算になります。
年間にすると約25万円の負担増です。
子育て家庭にとって、年間25万円は決して小さな金額ではありません。
習い事の費用、食費、学用品、レジャー費など、さまざまな支出に影響する可能性があります。
住宅ローンの返済額だけでなく、教育費や生活費を含めた家計全体でシミュレーションしておきましょう。
 娘アン
3.生活防衛資金を確保する
金利上昇に備えるうえで、忘れてはいけないのが生活防衛資金です。
生活防衛資金とは、病気やケガ、失業、急な出費などに備えて確保しておくお金のことです。
子育て家庭では、住宅ローンの返済以外にも、食費、光熱費、教育費、保険料など、毎月さまざまな支出があります。
そのため、手元の現金が少ない状態で住宅ローンの繰り上げ返済をしてしまうと、急な出費に対応できなくなる可能性があります。
まずは、生活費の数か月分を目安に、すぐに引き出せる預貯金を確保することを考えましょう。
会社員で収入が比較的安定している家庭と、自営業などで収入の変動が大きい家庭では、必要な金額も異なります。
また、子どもの進学や車の買い替えなど、近い将来に予定している大きな支出も考慮することが重要です。
住宅ローンの返済を減らすことだけでなく、家計が苦しくなったときに対応できる余裕を残すこと。
これも立派な金利上昇対策です。
中途パパ
4.固定費を見直して、毎月の家計に余裕をつくる

金利上昇への対策として、すぐに始めやすいのが固定費の見直しです。
住宅ローンの金利を自分でコントロールすることはできませんが、毎月の支出を見直すことはできます。
例えば、次のような項目を確認してみましょう。
- スマートフォンの料金プラン
- 生命保険や医療保険
- 動画配信サービスなどのサブスクリプション
- 電気・ガスの契約プラン
- 自動車保険
- 外食費や日々の買い物
仮に、固定費を毎月5,000円削減できた場合、年間では6万円の節約になります。
毎月1万円なら、年間12万円です。
金利上昇によって返済負担が増えたとしても、家計のほかの支出を抑えることで、その影響を和らげられる可能性があります。
ただし、子どもの教育や家族の健康に必要な支出まで、無理に削る必要はありません。
大切なのは、満足度を大きく下げずに削減できる支出を見つけることです。
夫婦で家計を確認し、「今の生活で本当に必要なものは何か」を話し合ってみましょう。
妻ミシェル
5.繰り上げ返済や借り換えは慎重に検討する
金利が上昇すると聞くと、住宅ローンを早く減らしたくなるかもしれません。
しかし、繰り上げ返済や借り換えは、必ずしもすべての家庭にとって最善の方法とは限りません。
繰り上げ返済を検討する場合
繰り上げ返済とは、毎月の返済とは別に、まとまったお金を返済に充てる方法です。
一般的には、元金を減らすことで将来支払う利息を減らせる可能性があります。
ただし、手元の預貯金が減るため、教育費や急な出費に対応しにくくなることがあります。
また、住宅ローン控除を受けている場合は、繰り上げ返済による控除額への影響も確認しましょう。
住宅ローンの借り換えを検討する場合
現在より低い金利の商品に借り換えることで、利息負担を減らせる可能性があります。
一方で、借り換えには事務手数料、登記費用、保証料などの諸費用がかかる場合があります。
そのため、金利の数字だけを比較するのではなく、諸費用を含めた総返済額で判断することが大切です。
また、現在のローンが変動金利であっても、固定金利に変更すれば必ず得をするわけではありません。固定金利の水準や残りの返済期間などによって結果は異なります。
金融機関のシミュレーションを利用したり、複数の商品を比較したりして、慎重に検討しましょう。
繰り上げ返済を急ぐよりも、まずは生活防衛資金と今後の教育費を確保することを優先したい家庭もあります。
家庭ごとの状況に合わせて判断しましょう。
まとめ:金利上昇に備えて、今できることから始めよう!
今回は、住宅ローンを抱える子育て家族が、金利上昇局面でやるべきことを5つ紹介しました。
- 住宅ローンの金利タイプと契約内容を確認する
- 金利が上昇した場合の返済額をシミュレーションする
- 生活防衛資金を確保する
- 固定費を見直して家計に余裕をつくる
- 繰り上げ返済や借り換えを慎重に検討する
住宅ローンの金利上昇は、家計にとって大きな心配事のひとつです。
しかし、不安だからといって慌てて行動する必要はありません。
まずは現在のローン残高や適用金利を確認し、金利が上がった場合に家計がどう変わるのかを把握することから始めましょう。
そして、生活防衛資金を確保しながら、無理のない範囲で固定費を見直していくことが大切です。
子どもが成長するにつれて、教育費などの支出も増えていきます。
だからこそ、住宅ローンの返済だけに目を向けるのではなく、家族の将来を見据えた家計管理を心がけたいですね。
皆さんも、この機会にご家庭の住宅ローンと家計を見直してみてはいかがでしょうか?
最後まで読んでくださって、ありがとうございました!
中途パパ