 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
最近、日本でも金利上昇の動きが目立つようになってきました。
長い間、低金利が当たり前だった日本ですが、これからは預金金利や住宅ローン金利、企業の借入金利など、さまざまな場面で変化が予想されます。
そこで気になるのが、私たちの大切な資産をどのように守り、増やしていくかという問題です。
「国債を買った方がいいの?」 「不動産投資は有利になる?」 「株式や金は今後どうなる?」
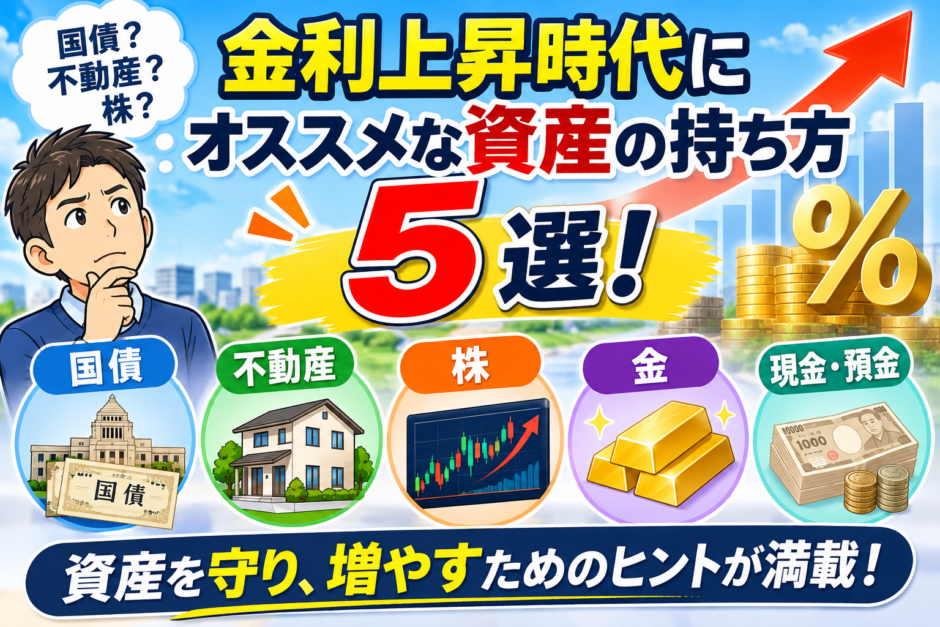
今回は、金利上昇時代に考えたい資産の持ち方を5つ紹介します!
 妻ミシェル
目次
① 個人向け国債で安定した利息を狙う
まず注目したいのが個人向け国債です。
国債とは、国にお金を貸すことで利息を受け取り、満期になると元本の返済を受ける仕組みの金融商品です。
特に個人向け国債には、次の3種類があります。
- 変動10年
- 固定5年
- 固定3年
金利上昇局面で注目したいのが「変動10年」です。
半年ごとに適用金利が見直されるため、市場金利が上昇すると受け取れる利息も増える可能性があります。
また、発行から1年経過すれば原則として中途換金も可能です(所定の調整額あり)。
大きな値上がり益を狙う商品ではありませんが、資産を守りながら利息を受け取りたい方には検討する価値があります。
 長男ルー
② 高配当株で定期的な配当収入を狙う
金利が上昇すると、株式市場にはマイナスの影響が出る場合があります。
企業の借入コストが増えたり、債券などの利回りが魅力的になったりするためです。
しかし、すべての株式が不利になるわけではありません。
注目したいのが高配当株です。
例えば、次のような業種があります。
- 通信
- 銀行
- 保険
- 商社
- エネルギー関連
特に銀行や保険などの金融業界は、金利上昇によって収益改善につながるケースがあります。
一方、借入金が多い企業や成長期待で株価が高く評価されている企業には注意が必要です。
配当利回りだけで判断せず、業績や財務状況、配当の継続性も確認しましょう。
株価の値上がりと配当収入の両方を狙える点が、高配当株の魅力です。
 娘アン
③ 不動産は借入金利と賃貸需要をチェックする

不動産投資も金利上昇時代には慎重に考えたい資産の一つです。
金利が上昇すると、不動産購入時の住宅ローンや投資用ローンの返済負担が増える可能性があります。
また、借入コストの上昇によって不動産価格が下落するケースも考えられます。
しかし、不動産には株式とは異なる魅力があります。
それは、家賃収入という継続的な収益を期待できることです。
不動産投資を検討する際には、次のポイントを確認しましょう。
- 賃貸需要が安定している地域か
- 空室リスクは高くないか
- 修繕費や管理費を考慮しているか
- 金利上昇後も返済できるか
- 家賃収入から経費を差し引いて利益が残るか
金利が上がっても安定した賃貸需要が見込める物件であれば、長期的な資産形成の選択肢になります。
なお、不動産投資はまとまった資金が必要になるため、初心者は不動産投資信託(REIT)から調べてみるのも一つの方法です。
中途パパ
④ 金(ゴールド)でインフレや金融不安に備える

金は昔から価値を保存する資産として注目されてきました。
特にインフレや地政学リスク、金融市場の不安定化が意識される場面では、金への投資需要が高まることがあります。
金の特徴は、株式や債券とは異なる値動きをする場合があることです。
そのため、資産全体のリスクを分散する目的で保有する方法があります。
ただし、金には注意点もあります。
- 配当や利息が発生しない
- 金利上昇によって価格が下落する場合がある
- 為替相場の影響を受ける
- 短期間で価格が大きく変動することがある
特に金利が上昇すると、利息を生まない金の相対的な魅力が低下することがあります。
資産のすべてを金にするのではなく、分散投資の一部として考えることが大切です。
妻ミシェル
⑤ 現金・預金を確保して投資チャンスに備える

意外と忘れがちなのが現金や預金です。
投資というと、株式や不動産など値上がりを狙える資産に目が向きがちですが、現金を保有することにも大きな意味があります。
金利が上昇すれば、銀行預金の金利も引き上げられる可能性があります。
また、株式市場が急落したときに現金を持っていれば、慌てて保有資産を売却せずに済みます。
さらに、株価が大きく下落した場面で、割安になった銘柄を購入する余裕も生まれます。
生活費の6か月〜1年分程度を目安に、生活防衛資金を確保することも検討しましょう。
特に住宅ローンや教育費など、将来の支出が予定されている家庭では、無理な投資を避けることが重要です。
長男ルー
まとめ:金利上昇時代は資産の分散が大切!
今回は、金利上昇時代に考えたい資産の持ち方を5つ紹介しました。
- 個人向け国債で安定した利息を狙う
- 高配当株で配当収入を狙う
- 不動産で家賃収入を狙う
- 金でインフレや金融不安に備える
- 現金・預金を確保して投資チャンスに備える
金利上昇は、すべての資産にとって悪いニュースというわけではありません。
預金や国債にはプラスに働く場合がある一方、借入金の多い企業や不動産には負担が増える可能性があります。
大切なのは、特定の資産だけに集中させないことです。
株式・債券・不動産・金・現金など、それぞれの特徴を理解して、自分の年齢や収入、家族構成、投資目的に合わせた資産配分を考えていきましょう。
将来の安心は、一発逆転の投資ではなく、コツコツとした資産形成から生まれるのかもしれませんね!
最後まで読んでくださって、ありがとうございました!
中途パパ