 人生と家計を豊かにする「5段階の投資」ブログ

 中途パパ
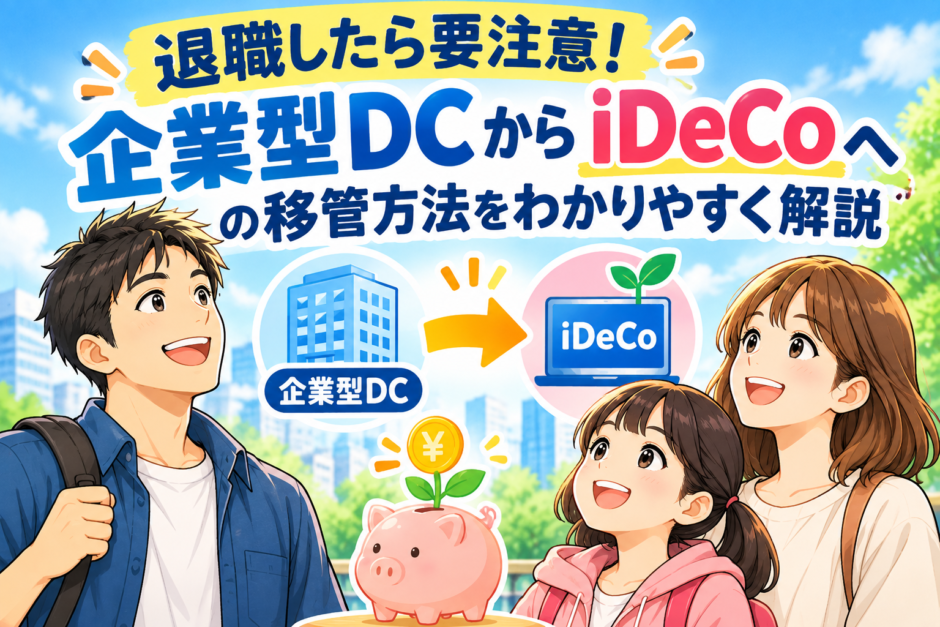
転職や退職をしたときに忘れてはいけないお金の手続きのひとつが、企業型DC(企業型確定拠出年金)の対応。
- 新しく就職する企業に企業型DCがあれば、そちらへ移管
- なければ、自分でiDeCoへの移管
のどちらかの手続きをする必要があります。
「でもどうやって、移管手続きって勧めたらよいの?」と思う方は多いはず。
先日移管手続きを済ませてきたばかりのわたしが
今回はそんな疑問に答えながら、企業型DCからiDeCoへの移管について初心者向けに解説します。
中途パパ
目次
企業型DCとは?
まずそもそもの説明。
企業型DC(企業型確定拠出年金)は、会社が掛金を拠出し、従業員自身が運用する年金制度です。
運用成績によって将来受け取れる金額が変わるため、「自分で育てる年金」とも呼ばれています。
会社員時代に加入していた方は、退職後に手続きをしないといけないケースがあります。
 長男ルー
転職・退職したらどうなる?
企業型DCに加入していた方が退職すると、以下のいずれかになります。
転職先に企業型DCがある場合
新しい会社の制度へ資産を移換します。
転職先に企業型DCがない場合
多くの場合は、
iDeCoへ資産を移管する
ことになります。
 妻ミシェル
移管しないとどうなる?

これが非常に重要です。
退職後6か月以内に手続きをしないと、
国民年金基金連合会へ自動移換される可能性があります。
自動移換されると、
- 運用できない
- 手数料がかかる
- 老後資金が増えない
- 将来の受取額が減る可能性がある
というデメリットがあります。
せっかく積み立てた資産を眠らせないためにも、早めの手続きが大切です。
 娘アン
iDeCoへ移管する流れ

① iDeCoの金融機関を選ぶ
代表的な金融機関は、
- 楽天証券
- SBI証券
- マネックス証券
- 松井証券
などがあります。
手数料や取扱商品を比較して選びましょう。
② iDeCo加入申込を行う
金融機関のホームページや資料請求から申込みます。
必要事項を記入して提出します。
③ 移換手続きを行う
申込書類の中に、
「企業型DCの資産を移換する」
という項目があります。
必要事項を記入すると、金融機関が手続きを進めてくれます。
④ 運用商品を選ぶ
移管後は運用先を決めます。
初心者の方に人気なのは、
- 全世界株式インデックスファンド
- 全米株式インデックスファンド
- バランスファンド
などです。
長期投資を前提に、自分に合った商品を選びましょう。
中途パパ
iDeCoへ移管するメリット
① 所得税・住民税の節税
掛金全額が所得控除の対象になります。
例えば年収400万円の会社員が月2万円積み立てると、年間4,5万円ほどの節税効果が期待できます。
② 運用益が非課税
通常、投資の利益には約20%の税金がかかります。
しかしiDeCoでは運用益が非課税です。
③ 老後資金を効率よく準備できる
節税しながら資産形成ができるため、老後資金作りに向いています。
デメリット
唯一にして最大のデメリットは「60歳まで引き出せない」という点です。いきなり多額のお金が必要になり生活が困ってしまっても、使えないという制度だという事を理解して積立金額を決めましょう。
妻ミシェル
まとめ
企業型DCからiDeCoへの移管は、退職後の大切な手続きです。
- 転職先に企業型DCがなければiDeCoを検討
- 6か月以内の手続きが重要
- 放置すると自動移換の可能性
- iDeCoなら節税しながら資産形成できる
転職や退職を予定している方は、ぜひ早めに確認してみてくださいね。
最後まで読んでくださって、ありがとうございました!
中途パパ